Por Ilan A. Nieuchowicz, Esq. · Abogado de Florida y del Distrito de Columbia · Publicado y revisado el 1 de septiembre de 2026 · Lectura de 9 minutos
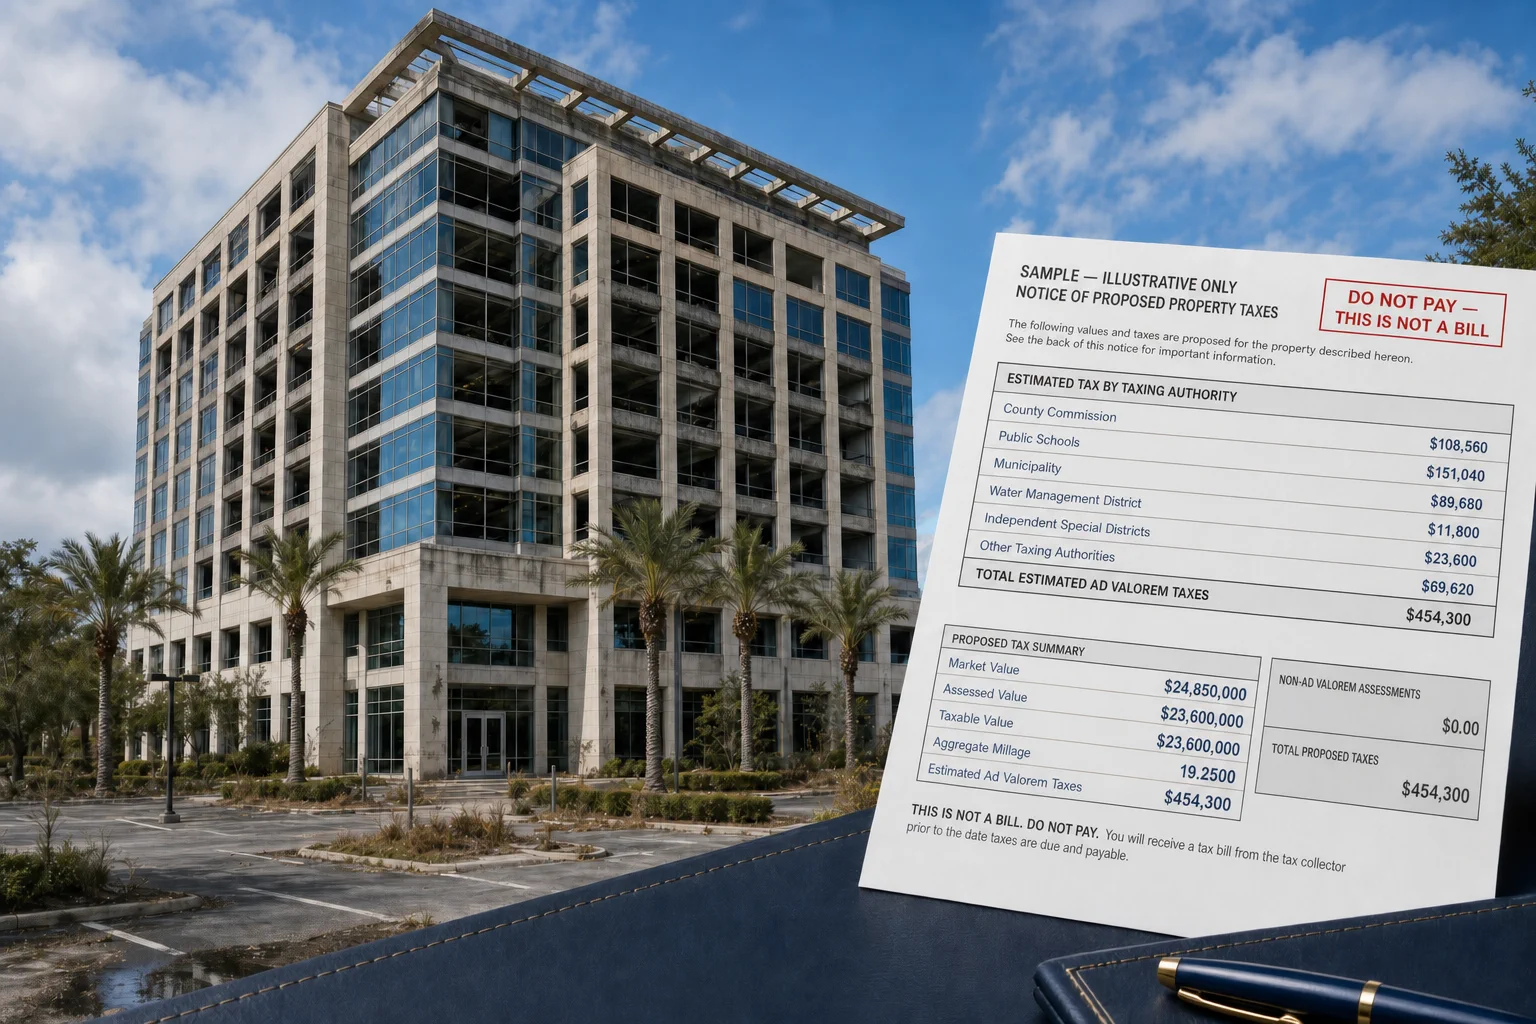
El aviso TRIM de Florida no es una factura de impuestos. Es el aviso anual que muestra la estimación del tasador de propiedades del valor de mercado, el valor tasado, el valor imponible, las exenciones, las tasas de millaje propuestas y los gravámenes no ad valorem.
Si algo parece incorrecto, el propietario normalmente tiene muy poco tiempo para actuar. La primera pregunta es el plazo de presentación. La segunda es si corregir el problema reduciría realmente el valor imponible y produciría un ahorro significativo.
Comience con el plazo. Una conversación informal con el tasador de propiedades no extiende el plazo para presentar una petición ante la Junta de Ajuste de Valor.
Siga esta secuencia:
- Confirme el plazo aplicable.
- Identifique exactamente qué se impugna.
- Compare el valor de mercado, el valor tasado y el valor imponible.
- Estime el posible efecto fiscal.
- Reúna pruebas relacionadas con la fecha de valoración del 1 de enero.
- Elija entre una corrección informal, una petición ante la VAB o una revisión judicial.
1. Confirme primero el plazo
Para impugnar el valor, la sección 194.011(3)(d) de los Estatutos de Florida generalmente exige presentar la petición ante el secretario de la Junta de Ajuste de Valor del condado, o VAB por sus siglas en inglés, a más tardar el día 25 después de que el tasador de propiedades envíe el aviso TRIM.
Una petición relacionada con la denegación de una exención, clasificación agrícola u otras solicitudes específicas generalmente debe presentarse a más tardar el día 30 después del envío del aviso de denegación. La portabilidad, el aplazamiento, la clasificación y otras controversias pueden tener avisos o procedimientos distintos. El aviso real y las instrucciones vigentes del condado controlan el trámite práctico.
Las peticiones tardías pueden considerarse si se demuestra una causa suficiente, pero esa decisión es discrecional. Una solicitud de documentos, tasación o conferencia informal pendiente no conserva el plazo.
Plazos seleccionados de 2026 para impugnar el valor
Estas fechas se tomaron de páginas o portales oficiales de las VAB durante la preparación del artículo. Confirme la fecha indicada en el aviso de la propiedad y en el sitio web vigente del condado.
| Condado | Plazo publicado para 2026 | Información oficial |
|---|---|---|
| Broward | 18 de septiembre de 2026 | VAB de Broward |
| Miami-Dade | 18 de septiembre de 2026 | Portal de Miami-Dade |
| Palm Beach | 14 de septiembre de 2026 | VAB de Palm Beach |
| Martin | 8 de septiembre de 2026 | Portal de Martin |
| St. Lucie | 8 de septiembre de 2026 | VAB de St. Lucie |
| Orange | 18 de septiembre de 2026 | Preguntas frecuentes de Orange |
| Polk | 11 de septiembre de 2026, a las 5:00 p. m. | Portal de Polk |
No utilice el plazo de otro condado. Las fechas de envío, métodos de presentación, tarifas y horas límite varían. Pueden aplicarse otros plazos a exenciones, clasificaciones, agricultura, portabilidad, aplazamiento y otras controversias.
2. Identifique qué está realmente mal
Un aviso TRIM contiene varios números y posibles problemas. Separarlos evita impugnar el concepto equivocado.
- Valor de mercado o valor justo: estimación del tasador de propiedades al 1 de enero.
- Valor tasado: valor de mercado después de aplicar cualquier límite de tasación.
- Valor imponible: valor tasado después de las exenciones aplicables.
- Tasa de millaje: tasa fiscal impuesta por las autoridades tributarias correspondientes.
- Gravámenes no ad valorem: cargos por servicios como residuos sólidos, drenaje, iluminación o bomberos que generalmente no dependen del valor de la propiedad.
Una petición ante la VAB puede tratar sobre valor, exención, clasificación, portabilidad o límites de tasación. Las objeciones a tasas de millaje propuestas o presupuestos gubernamentales generalmente corresponden a la audiencia pública de presupuesto de la autoridad tributaria, no a una petición de valoración. Los gravámenes no ad valorem normalmente requieren un análisis separado.
¿Una reducción del valor de mercado reducirá el valor imponible?
No siempre. Si el valor tasado ya está muy por debajo del valor de mercado debido a un límite, reducir el valor de mercado puede producir poco o ningún ahorro inmediato.
- La propiedad homestead generalmente recibe la limitación Save Our Homes.
- La propiedad no homestead que califica generalmente recibe una limitación del 10 % para gravámenes no escolares conforme a la sección 193.1555 de los Estatutos de Florida.
- Un cambio de propiedad o control, una mejora que califique u otro evento legal puede restablecer o modificar la limitación.
Antes de pagar una tasación formal o preparar un caso detallado, compare los valores de mercado, tasados e imponibles escolares y no escolares, las exenciones y las cifras del año anterior. Si el valor tasado es igual o cercano al valor de mercado, es más probable que una reducción fundamentada alcance el valor imponible.
3. Estime el posible ahorro
Para un cálculo preliminar, use la tasa de millaje total indicada en el aviso TRIM:
Reducción del valor imponible × tasa total de millaje ÷ 1,000 = ahorro anual estimado del impuesto ad valorem
Por ejemplo, con una tasa ilustrativa total de 20 mills:
| Reducción del valor imponible | Ahorro anual estimado |
|---|---|
| $100,000 | $2,000 |
| $250,000 | $5,000 |
| $500,000 | $10,000 |
Estas cifras son ejemplos, no predicciones. El ahorro real depende de la ubicación, los valores tasados escolares y no escolares, las exenciones, los límites de tasación, las tasas finales y si la reducción llega al valor imponible. Los gravámenes no ad valorem generalmente no cambian.
La decisión económica también debe considerar la solidez de las pruebas, el costo probable de una tasación o peritaje, la posibilidad de un resultado parcial y el período previsto de propiedad. No deben suponerse ahorros futuros.
4. Reúna pruebas que respondan al 1 de enero
La propiedad de Florida generalmente se valora al 1 de enero del año fiscal. Las pruebas más útiles explican la condición, uso, restricciones y economía de la propiedad en esa fecha.
Comience con el aviso TRIM y la ficha de la propiedad. Revise errores de titularidad, características del lote, superficie, construcción, condición, uso, clasificación, exenciones y límites de tasación.
Según la propiedad y el problema, las pruebas útiles pueden incluir:
- escrituras, estados de cierre, levantamientos, planos y registros de superficie;
- fotografías, informes de inspección, presupuestos de reparación y mantenimiento diferido;
- restricciones de zonificación, acceso, densidad, desarrollo, permisos o ambiente;
- ventas comparables con ajustes apropiados;
- listas de alquileres, contratos, vacancia, concesiones y pérdidas de cobro;
- estados operativos históricos y gastos normalizados;
- respaldo de tasas de capitalización o descuento; y
- tasaciones existentes y correspondencia con el tasador de propiedades.
Las propiedades comerciales y productoras de ingresos suelen requerir más que ventas cercanas. El análisis puede necesitar ingresos, gastos, ocupación, contratos, mejoras para inquilinos, comisiones, condición física y si las premisas de la tasación masiva corresponden a la propiedad.
Un tasador certificado de Florida suele ser el profesional apropiado para una opinión formal de valor o testimonio pericial. Un corredor comercial puede aportar pruebas de mercado y arrendamiento. El abogado puede evaluar el procedimiento, las cuestiones jurídicas, la estrategia probatoria y el riesgo de litigio.
5. Elija la vía adecuada
Corrección informal
Comience con el tasador de propiedades cuando parezca existir un error claro de registro, superficie, titularidad, exención, clasificación, límite o entrada de datos. La revisión informal puede resolver el problema eficientemente, pero no extiende el plazo de la VAB.
Petición ante la Junta de Ajuste de Valor
Una petición ante la VAB puede ser apropiada cuando las pruebas respaldan una corrección significativa y la revisión informal no está disponible, no tuvo éxito o no puede terminar antes del plazo. La petición debe cumplir el método, formulario, tarifa y plazo del condado.
Conforme a la sección 194.011, el peticionario y el tasador generalmente deben intercambiar listas de pruebas, documentos y resúmenes de testigos al menos 15 días antes de la audiencia. Quien inicia la impugnación tiene la carga de la prueba. Bajo la sección 194.301 de los Estatutos de Florida, la tasación puede recibir una presunción de corrección si el tasador demuestra cumplimiento con las normas profesionales y los criterios legales.
Presentar una petición no elimina los requisitos de pago de impuestos aplicables. Revise las instrucciones vigentes del condado y la sección 194.014.
Revisión en el tribunal de circuito
El contribuyente puede impugnar una tasación directamente en el tribunal de circuito o buscar alivio judicial después del proceso de la VAB. Las partes necesarias, requisitos de pago y plazo dependen de la controversia y la situación procesal. La sección 194.171 de los Estatutos de Florida generalmente establece un período de 60 días medido como indica la ley. Sus requisitos de tiempo y pago son jurisdiccionales.
6. Lista sencilla de decisiones
- Confirmé el plazo en el aviso y en el sitio web de la VAB del condado.
- Identifiqué si el problema trata de valor, clasificación, exención, portabilidad o límite de tasación.
- Determiné si una corrección reduciría el valor imponible.
- Estimé el ahorro con la tasa de millaje real de la propiedad.
- Reuní pruebas relacionadas con la fecha de valoración del 1 de enero.
- Elegí la vía informal, de la VAB o judicial antes del plazo aplicable.
Próximo paso
Analice una posible impugnación de tasación
Nieuchowicz Law evalúa controversias de impuestos sobre la propiedad relacionadas con valoración, procedimiento, titularidad, límites de tasación y asuntos inmobiliarios. Ilan A. Nieuchowicz es abogado y litigante inmobiliario de Florida y corredor de bienes raíces con licencia de Florida. Cuando se necesita una tasación certificada o testimonio pericial, el despacho puede coordinar con un tasador debidamente licenciado.
El alcance y los honorarios se confirmarán después de revisar conflictos, la propiedad, las pruebas disponibles y el plazo aplicable.
Solicitar una consultaRecursos oficiales
Verifique la ley y los procedimientos vigentes al actuar. Comience con los recursos de la VAB del Departamento de Ingresos de Florida, la sección 194.011 de los Estatutos de Florida, el aviso real de la propiedad y el secretario de la VAB del condado aplicable.
Publicidad de abogados. Este artículo ofrece información general y no constituye asesoría jurídica, fiscal, de corretaje o de tasación. Leerlo o enviar una consulta no crea una relación abogado‑cliente. Cada propiedad y tasación debe evaluarse individualmente. Los sitios gubernamentales y las leyes pueden actualizarse; controlan el aviso aplicable y la ley vigente. Los resultados anteriores no garantizan un resultado similar.